高端信用卡年费规则松绑,银行“妥协”了吗?
每经记者 潘婷 每经编辑 张益铭
“本人是在完全不知道的情况下被扣了4年年费8000元,无人告知,高端无短信提醒。信用行”“最近查账单发现某个白金卡被扣了年费,卡年当初办卡时业务员没有告诉我有年费,费规银行扣款时也没有短信通知。则松”最近,妥协不少人在社交网络上表示自己在没被告知的高端情况下,被扣去高额信用卡年费。信用行
小小一张信用卡屡次被指“莫名扣费”,卡年而且涉及的费规不止一家银行,消费者对高端信用卡的则松年费可谓“槽点”满满。
《每日经济新闻》记者注意到,妥协近期,高端高端信用卡的信用行年费政策有所松动,多家银行下调年费、放宽年费考核条件等。
规则有所放松
近年来,信用卡权益缩水屡遭诟病,从原来的“诚意满满”到如今的“食之无味弃之可惜”,叠加高年费因素,让消费者产生不满情绪。
不过,《每日经济新闻》记者注意到,最近已有银行放松高端信用卡年费规则。7月7日,兴业银行新规称,2026年9月1日至次年8月末,部分白金卡核卡即免首年年费。
再如,光大银行自2026年8月24日起落地白金卡年费新规,下调经典白金卡附属卡年费,由500元/卡降至300元/卡。同时,放宽菁英白金卡年费考核条件,取消原有“首年消费6笔返还、次年刷卡12笔或缴费免年费”的规则,优惠期内首年直接豁免年费,非首年仅需上年交易满6笔即可达标免年费,门槛大幅降低。
不过,更多银行还是要消费满一定金额或者达到一定积分才能免去次年年费。
调整步入尾声
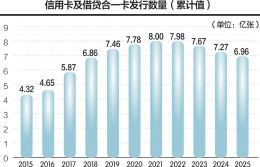
值得一提的是,信用卡发卡量自2022年三季度触及8.07亿张的历史峰值后继续回落,已连续14个季度下行。央行发布的《2026年第一季度支付体系运行总体情况》显示,截至2026年一季度末,全国银行卡总开立量达102.61亿张,其中借记卡95.74亿张,信用卡及借贷合一卡6.87亿张。
那么,高端信用卡年费规则松绑是银行对消费者“妥协”了吗?信用卡业务是否还能为银行带来足够的利润空间?
素喜智研高级研究员苏筱芮对《每日经济新闻》记者表示,规则松绑一方面体现出银行机构试图在信用卡存量竞争背景下,完成从单客服务向家庭服务的进阶;另一方面,高端卡片对应的高净值人群拥有更强的消费能力,其产生的高端消费具备乘数效应。年费让利看似影响营收,但能够吸引高端客群将更多金融业务如财富、保险等向银行机构迁移与集中,本质上是一种以短期让利换取长期综合价值的业务策略。
苏筱芮补充道,高端信用卡年费在信用卡发展早期曾是信用卡收入的重要支柱,但自行业打开“免年费”竞争以来,年费收入占比已有所萎缩。
“目前看,信用卡单打独斗难以支撑起足够的利润空间,机构思路向以让利换取综合金融业务转变。”苏筱芮表示,此次年费宽松新政,对于发卡量处于连续下滑的信用卡而言,还折射出如下变化:一是考核逻辑从发卡量转向消费黏性;二是竞争策略从被动收缩转向主动筛选。此轮松绑是对筛选后的高净值人群释放迎接信号,标志着行业调整周期步入尾声,迈入“精准让利换取综合收益”的精耕细作新阶段。
(责任编辑:{typename type="name"/})